Outbank - Banking & Finanzen
Outbank GmbHFinanzenVerifiziert

- 1.23K Bewertungen
- 3,6
- Downloads
- 100.000+
- Preis
- Free
App-Details
- Version
- Je nach Gerät unterschiedlich
- Aktualisiert
- Downloads
- 100.000+
- Erfordert
- Je nach Gerät unterschiedlich
- Preis
- Free
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
 Analyse von Appwesome
Wenn ich meine Finanzen sortieren will, beginne ich meist nicht mit einem großen Budgetplan, sondern mit einer einfachen Frage: Was ist gerade von meinem Geld da, und welche Abbuchungen stehen noch an? Genau für diesen Überblick ist Outbank gedacht. Die Finanz-App von Outbank GmbH bündelt Konten und weitere Finanzthemen, damit ich nicht für jeden Blick zwischen mehreren Banking-Apps wechseln muss. Das klingt zunächst bequem; im Alltag hängt der Nutzen aber davon ab, ob sich die eigenen Konten und Gewohnheiten sinnvoll darin abbilden lassen.
Der erste Schritt: den eigenen Finanzalltag abbilden
Bevor ich ein Budget festlege, lohnt sich ein kurzer Kassensturz: Welche Konten nutze ich regelmäßig, welche Zahlungen laufen wiederkehrend, und wo verliere ich leicht den Überblick? Wer beispielsweise ein Girokonto für den Alltag, eine Kreditkarte für Einkäufe und ein separates Konto für Rücklagen verwendet, muss sonst mehrere Ansichten im Kopf zusammenführen. Eine zentrale Finanzübersicht kann diese Routine vereinfachen, sofern die genutzten Zugänge eingebunden werden können und die angezeigten Buchungen vollständig genug für den eigenen Zweck sind.
Ich würde die Einrichtung deshalb nicht zwischen Tür und Angel erledigen. Erst die Konten verbinden und anschließend prüfen, ob die erwarteten Umsätze auftauchen, ist hilfreicher, als sofort Kategorien und Budgets anzulegen. So erkenne ich früh, ob die App zu meinem tatsächlichen Zahlungsalltag passt. Bei einer Finanzanwendung ist dieser Probelauf wichtiger als eine hübsche Übersicht: Fehlt ein regelmäßig genutzter Zahlungsweg, wird auch die beste Auswertung schnell lückenhaft.
Vom Kontostand zur brauchbaren Routine
Im Alltag würde ich die App in kurzen, wiederkehrenden Schritten nutzen: zuerst den Kontostand ansehen, dann neue Buchungen prüfen und auffällige oder unklare Ausgaben einordnen. Erst danach lohnt es sich, aus den Daten ein Budget oder ein Sparziel abzuleiten. Diese Reihenfolge verhindert, dass ein Plan auf unvollständigen oder falsch zugeordneten Buchungen beruht. Besonders bei gemeinsamen Haushaltskosten kann es helfen, regelmäßig zu prüfen, welche Ausgaben tatsächlich aus dem eigenen Konto stammen und welche ein anderer Haushaltsteil übernimmt.
Ein konkretes Beispiel: Nach dem Wocheneinkauf sehe ich eine Kartenbuchung, die zunächst nur als Händlername erscheint. Wenn ich sie zeitnah kontrolliere und passend einordne, bleibt der Monatsüberblick verständlich. Warte ich mehrere Wochen, muss ich womöglich erst rekonstruieren, ob es Lebensmittel, Drogerieartikel oder ein gemischter Einkauf waren. Das ist kein spektakulärer Trick, aber eine kleine Gewohnheit, die die späteren Analysen deutlich brauchbarer macht.
Alles auf einen Blick
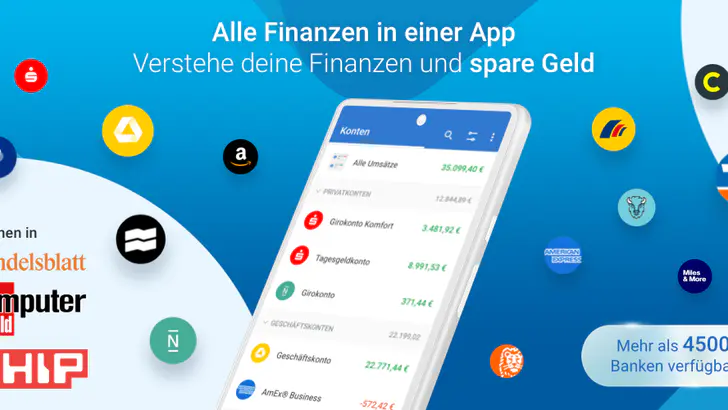
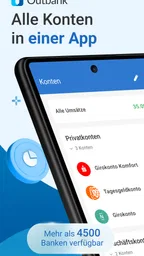
Mit Outbank kannst du all deine Konten an einem Ort verwalten. Egal ob Bankkonten, Kreditkarten oder PayPal – die App bietet dir die Möglichkeit, alle deine Finanzinformationen zentral zu organisieren. Das Beste daran? Die Synchronisation erfolgt in Echtzeit, sodass du immer aktuelle Informationen zur Hand hast.
Einfache Bedienung
Die Benutzeroberfläche ist intuitiv und benutzerfreundlich gestaltet. Selbst wenn du kein Technikexperte bist, wirst du dich schnell zurechtfinden. Die App führt dich durch die Einrichtung und erklärt Schritt für Schritt, wie du deine Konten verknüpfst. Outbank legt großen Wert darauf, dass du dich sicher und vertraut mit der Bedienung fühlst.
Weitere lesenswerte Artikel
Alle Artikel
 UNO!™
UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
Der digitale Kartenklassiker passt in jede freie Minute und verändert dabei leise, wie wir Streit, Glück und Gemeinschaft auf dem Handy erleben.
Artikel lesen: UNO!™ für zwischendurch: Warum aus einer Runde schnell mehr wird
 WhatsApp Messenger
WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind
WhatsApp gewinnt nicht durch große Gesten, sondern weil es Verabredungen, Familienalltag und spontane Rückfragen an einem Ort zusammenführt – samt Bequemlichkeit und blinden Flecken.
Artikel lesen: WhatsApp wurde zur Alltagsinfrastruktur, weil alle schon dort sind


Datensicherheit an erster Stelle
Natürlich ist bei einer Finanz-App die Sicherheit ein entscheidender Faktor. Outbank verwendet modernste Verschlüsselungstechnologien, um deine Daten zu schützen. Du kannst zusätzlich eine PIN oder biometrische Sicherheitsmaßnahmen wie Face ID oder Fingerabdruck verwenden, um den Zugriff auf die App zu sichern.
Analyse-Tools für deine Finanzen
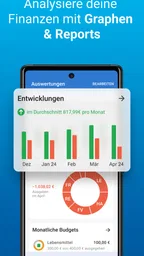
Eines der Highlights der App sind die umfangreichen Analyse-Tools. Du kannst deine Ausgaben kategorisieren und detaillierte Berichte einsehen. Diese zeigen dir genau, wo dein Geld hingeht und helfen dir, Einsparpotenziale zu identifizieren. Die Visualisierungen sind nicht nur informativ, sondern auch einfach zu verstehen.
Unterstützung für mehrere Währungen
Reist du viel oder machst Geschäfte in verschiedenen Ländern? Kein Problem! Outbank unterstützt mehrere Währungen, sodass du auch internationale Transaktionen problemlos verfolgen kannst. Die Umrechnungskurse werden regelmäßig aktualisiert, um genaue Informationen zu gewährleisten.
Individuelle Anpassungsmöglichkeiten
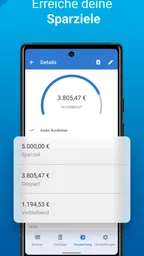
Jeder Mensch hat unterschiedliche finanzielle Bedürfnisse und Ziele. Aus diesem Grund bietet Outbank zahlreiche Anpassungsmöglichkeiten. Du kannst Benachrichtigungen für bestimmte Transaktionen einrichten, Budgets festlegen und sogar Sparziele definieren. Diese Flexibilität macht die App zu einem wertvollen Werkzeug für die persönliche Finanzplanung.
Wenn aus der Übersicht konkrete Entscheidungen werden
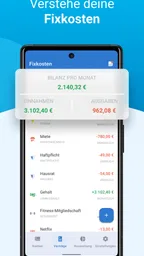
Der eigentliche Mehrwert entsteht für mich nicht beim bloßen Anschauen eines Kontostands, sondern beim Übergang von der Buchung zur Entscheidung. Wenn ich sehe, dass mehrere regelmäßige Ausgaben zusammen einen spürbaren Anteil meines Monatsbudgets beanspruchen, kann ich gezielt prüfen, ob sie noch sinnvoll sind. Dabei würde ich nicht jede Ausgabe sofort als verzichtbar behandeln: Eine hohe Kategorie kann durch eine einmalige Anschaffung entstehen und ist nicht automatisch ein dauerhaftes Problem.
Ein praktischer Kniff ist, wiederkehrende Buchungen nicht nur als einzelne Posten zu betrachten. Ich würde sie im Monatsverlauf mit dem Zeitpunkt des Gehaltseingangs und größeren jährlichen oder saisonalen Kosten abgleichen. So wird klarer, ob ein knapper Kontostand tatsächlich auf zu hohe Ausgaben zurückgeht oder ob mehrere Abbuchungen einfach ungünstig zusammenfallen. Die App kann beim Sichtbarmachen helfen; die Einordnung bleibt meine Aufgabe.
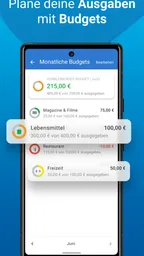
Wer eine Budgetgrenze setzt, sollte sie außerdem zunächst als Orientierung verstehen, nicht als Urteil über den eigenen Lebensstil. Gerade bei variablen Ausgaben ist ein realistischer Richtwert hilfreicher als ein besonders strenger Plan, der nach wenigen Tagen ignoriert wird. Ich würde mit wenigen Kategorien anfangen, die im eigenen Alltag wirklich Entscheidungen beeinflussen, und erst später weiter unterteilen. Zu viele kleinteilige Kategorien kosten Pflegezeit und machen eine schnelle Kontrolle eher mühsam.
Übergaben zwischen Konten, Karten und Zahlungswegen
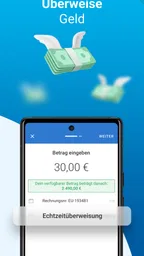
Eine zentrale Ansicht ist vor allem dann nützlich, wenn Geld über mehrere Stationen läuft. Ich kann etwa eine Karte für alltägliche Einkäufe und ein anderes Konto für Miete oder Rücklagen verwenden. Für die eigene Auswertung ist wichtig, nicht nur die Zahlung zu sehen, sondern auch zu verstehen, aus welchem Topf sie stammt. Umbuchungen zwischen eigenen Konten sollten gedanklich von echten Ausgaben getrennt bleiben; andernfalls kann es so aussehen, als hätte ich Geld ausgegeben, obwohl es nur den Platz gewechselt hat.
Auch bei Kreditkarten lohnt sich ein genauer Blick auf den Abrechnungsrhythmus. Ein Einkauf kann am Kauftag sichtbar werden, während die Belastung des zugehörigen Kontos später erfolgt. Wer beide Vorgänge gedanklich als zwei unabhängige Ausgaben zählt, überschätzt den Verbrauch. Ich würde daher bei der ersten Nutzung bewusst kontrollieren, wie Kartenumsätze und spätere Abrechnungen in der persönlichen Übersicht erscheinen, und die eigenen Auswertungen entsprechend lesen.
Das gilt ebenso für Rückerstattungen und geteilte Rechnungen. Eine Rückzahlung kann zeitlich deutlich nach dem ursprünglichen Kauf eintreffen; ohne Kontext wirkt sie dann wie eine neue Einnahme. Bei einem gemeinsamen Essen oder einer Reise kann außerdem zunächst der ganze Betrag von meinem Konto abgehen, obwohl andere Personen später ihren Anteil überweisen. Für ein realistisches Budget zählt am Ende die eigene Belastung, nicht bloß die erste Buchung. Solche Fälle zeigen, warum eine Finanzübersicht die Kontrolle erleichtert, aber nicht jede Buchung automatisch in die richtige persönliche Bedeutung übersetzt.
Was die Einordnung im Alltag leichter macht
Wenn eine Transaktion unklar ist, würde ich sie möglichst zeitnah prüfen und nicht erst am Monatsende. Händlerbezeichnungen sind nicht immer selbsterklärend, und eine kurze Notiz oder passende Zuordnung kann später Zeit sparen, sofern die verwendeten Ansichten solche Anpassungen im eigenen Ablauf unterstützen. Der Nutzen ist besonders groß bei wiederkehrenden Zahlungen, bei denen eine abweichende Buchung sonst leicht untergeht. Für seltene Kleinstbeträge muss ich dagegen nicht jedes Mal eine aufwendige Analyse starten.
Ein zweiter, weniger offensichtlicher Vorteil eines regelmäßigen Blicks ist, dass ungewöhnliche Veränderungen auffallen können, bevor sie in der Monatsbilanz verschwinden. Das ist keine Garantie, jede falsche oder unerwartete Belastung automatisch zu erkennen; es ist eher eine persönliche Kontrollroutine. Ich würde die Übersicht daher nicht mit einer formellen Kontoüberwachung verwechseln und wichtige Buchungen weiterhin direkt bei der jeweiligen Bank prüfen, wenn etwas nicht stimmt oder eine Zahlung dringend geklärt werden muss.
Für Ausgaben in anderen Währungen ist die zentrale Sicht ebenfalls hilfreich, weil Reisezahlungen nicht neben den üblichen Euro-Buchungen aus dem Blick geraten. Trotzdem würde ich einzelne Auslandstransaktionen nicht allein anhand einer zusammengefassten Auswertung beurteilen: Zeitpunkt und Umrechnung können die wahrgenommene Höhe beeinflussen. Wer eine Reise abrechnet, sollte die Originalbuchung und den späteren Kontostand zusammen betrachten, statt aus einer einzelnen Darstellung voreilige Schlüsse zu ziehen.
Für wen sich der Wechsel lohnt – und für wen nicht
Ich sehe den größten Nutzen bei Menschen, die mehrere Konten oder Zahlungswege regelmäßig verwenden und ihre Ausgaben nicht in einer einzigen Banking-App überblicken. Auch wer Budgets und Sparziele bewusst pflegen möchte, kann von der Verbindung aus Umsatzkontrolle und Auswertung profitieren. Die App ist weniger zwingend, wenn nahezu alles über ein Konto läuft und die Banking-App der eigenen Bank bereits genau den benötigten Überblick liefert. Dann kann eine zusätzliche Anwendung eher einen weiteren Pflegeschritt schaffen als echte Klarheit.
Im Vergleich zu einer einzelnen Bank-App liegt der naheliegende Vorteil eines Multibanking-Ansatzes darin, dass ich nicht auf die Sicht eines einzigen Instituts beschränkt bin. Eine Tabelle wiederum bietet mehr Freiheit für eigene Formeln und Sonderfälle, verlangt aber, dass ich Buchungen selbst zusammentrage und aktuell halte. Outbank sitzt zwischen diesen Ansätzen: komfortabler als eine manuell gepflegte Datei, aber weniger passend für alle, die jede Zahl lieber selbst strukturieren oder keine Finanzkonten in einer zusätzlichen App bündeln möchten.
Auch eine einfache Notizliste kann für ein kleines Sparziel reichen. Wer dagegen wiederkehrende Belastungen, verschiedene Konten und wechselnde Ausgaben zusammen betrachten will, bekommt mit einer Finanz-App eher einen fortlaufenden Überblick. Ich würde die Entscheidung nicht an der Zahl der Funktionen festmachen, sondern daran, ob ich wirklich regelmäßig nachsehe und die Buchungen einordne. Ohne diese Routine wird selbst eine ausführliche Analyse nicht automatisch zu besseren Entscheidungen.
Outbank ist kostenlos erhältlich und ab null Jahren freigegeben; innerhalb der App werden Käufe über Google Play im Bereich von 3,99 Euro bis 99,99 Euro abgerechnet. Für mich ist deshalb wichtig, vor einem Kauf genau zu prüfen, ob die betreffende Zusatzleistung zum eigenen Bedarf passt, statt vorschnell von der kostenlosen Nutzung auf alle Funktionen zu schließen. Die App wurde am 12. April 2017 veröffentlicht und kommt auf eine durchschnittliche Bewertung von 3,5 bei rund 1.900 Bewertungen; etwa 100.000 oder mehr Installationen zeigen, dass sie von vielen genutzt wird, ersetzen aber nicht den persönlichen Test der eigenen Konten.
Wo der Ablauf ins Stocken geraten kann
Der wichtigste mögliche Reibungspunkt entsteht schon vor der Analyse: Wenn ein genutzter Zugang nicht eingebunden werden kann oder die Aktualisierung nicht so läuft, wie ich sie für meinen Alltag brauche, fehlt ein Teil des Gesamtbilds. Dann sollte ich nicht so tun, als sei die angezeigte Summe vollständig. Ich würde zunächst prüfen, ob die fehlende Information für meine Entscheidungen wirklich relevant ist. Ist sie es, kann eine ergänzende Kontrolle bei der Bank sinnvoller sein als ein Budget, das auf einer Lücke beruht.
Eine weitere Grenze ist die Zeit, die gute Datenpflege kostet. Kategorien, ungewöhnliche Händler und Rückerstattungen können Nacharbeit verlangen. Wer eine App erwartet, die ohne jeden Blickkontakt automatisch alle persönlichen Zusammenhänge richtig deutet, dürfte enttäuscht sein. Ich finde die Verbindung aus Überblick und eigener Prüfung sinnvoll, solange die Kontrolle kurz bleibt; wenn ich jede Buchung aufwendig korrigieren muss, wäre eine schlankere Lösung für mich wahrscheinlich angenehmer.
Auch eine konsolidierte Anzeige ist nicht dasselbe wie die verbindliche Auskunft einer Bank. Für eine dringende Überweisung, eine strittige Abbuchung oder eine Entscheidung, bei der der exakte aktuelle Kontostand zählt, würde ich direkt zum jeweiligen Finanzinstitut wechseln. Die Übersicht eignet sich eher für Planung und Orientierung als als Ersatz für jeden einzelnen Bankvorgang. Diese Unterscheidung verhindert, dass Komfort mit Verbindlichkeit verwechselt wird.
Falls du dich fragst, ob die App für den täglichen Blick oder nur für den Monatsabschluss taugt: Ich würde sie kurz und regelmäßig öffnen, wenn mehrere Konten im Spiel sind, und zusätzlich eine ausführlichere Prüfung zum Monatswechsel einplanen. Wenn du nur selten Geldbewegungen hast, reicht vielleicht ein gelegentlicher Check. Und wenn du hauptsächlich wissen willst, ob ein einzelner Kauf bereits gebucht wurde, ist die App deiner Bank oft der direktere Weg.
Support und Erwartungen an Hilfe
Falls du jemals auf ein Problem stößt oder Fragen hast, steht dir ein freundlicher Kundensupport zur Seite. Du kannst das Team direkt über die App kontaktieren oder auf der Website nach Antworten suchen. Der Support ist bekannt für seine schnelle und hilfreiche Reaktion.
Bei einem konkreten Problem würde ich eine hilfreiche Nachricht möglichst präzise formulieren: welches Konto oder welcher Vorgang betroffen ist, was ich erwartet habe und was stattdessen angezeigt wird. So lässt sich die Frage besser eingrenzen, als wenn ich nur schreibe, dass „etwas nicht stimmt“. Bei Zugangsdaten und sensiblen Kontoinformationen wäre ich selbstverständlich zurückhaltend und würde keine vertraulichen Angaben in eine Nachricht aufnehmen, die für die Klärung nicht nötig sind.
Mein Fazit nach dem gedanklichen Praxistest
Alles in allem ist Outbank eine beeindruckende App für jeden, der seine Finanzen effizient verwalten möchte. Die Kombination aus einfacher Bedienung, umfassenden Funktionen und hoher Sicherheit macht sie zu einer erstklassigen Wahl. Also, worauf wartest du noch? Probiere sie aus und erlebe, wie einfach Finanzmanagement sein kann!
Meine Empfehlung fällt etwas gezielter aus: Wenn du mehrere Konten zusammenführen, Buchungen regelmäßig einordnen und aus den Ausgaben konkrete Entscheidungen ableiten willst, ist die App einen Versuch wert. Wenn du dagegen nur eine einzelne Bank nutzt, möglichst wenig pflegen möchtest oder jede Finanzübersicht lieber selbst in einer Tabelle aufbaust, ist sie nicht automatisch die bessere Wahl. Ich würde zuerst den eigenen typischen Ablauf testen – vom Kontostand über die Buchung bis zur Monatsplanung – und danach entscheiden, ob die zentrale Sicht im Alltag wirklich Zeit und Klarheit bringt.
Highlights
- Einfache Kontoeinrichtung für neue Nutzer.
- Unterstützt zahlreiche Banken und Karten.
- Intuitive Benutzeroberfläche für Einsteiger.
- Umfassende Sicherheitsfunktionen integriert.
- Regelmäßige Updates verbessern die Funktionalität.
Einschränkungen
- Keine Offline-Zugriffsmöglichkeit verfügbar.
- Manchmal langsame Synchronisierung der Daten.
- Benachrichtigungen können überladen wirken.
- Premium-Features nicht kostenfrei zugänglich.
- Support kann gelegentlich langsam reagieren.
Häufig gestellte Fragen
01Was ist Outbank und welche Funktionen bietet die App?
Outbank ist eine Finanz-App, die Ihnen ermöglicht, all Ihre Bankkonten, Kreditkarten und Verträge an einem Ort zu verwalten. Sie bietet Funktionen wie automatische Kategorisierung von Ausgaben, Budgetplanung und individuelle Finanzberichte. Zudem gibt es Sicherheitsfunktionen wie die Verschlüsselung aller Daten, um Ihre Informationen zu schützen.
02Ist Outbank sicher in der Nutzung?
Ja, Outbank legt großen Wert auf Sicherheit. Die App verwendet eine End-to-End-Verschlüsselung, um sicherzustellen, dass Ihre Daten geschützt sind. Außerdem erfordert sie eine Zwei-Faktor-Authentifizierung für den Zugriff. Ihre Daten werden ausschließlich lokal auf Ihrem Gerät gespeichert und nicht auf Servern.
03Welche Banken werden von Outbank unterstützt?
Outbank unterstützt eine Vielzahl von Banken und Finanzdienstleistern weltweit. Dazu gehören große Banken, regionale Institute und Online-Banken. Sie können eine vollständige Liste der unterstützten Banken auf der offiziellen Website der App oder direkt in der App selbst einsehen.
04Wie kann ich mein Budget mit Outbank verwalten?
Outbank bietet Ihnen die Möglichkeit, Budgets für verschiedene Kategorien wie Lebensmittel, Unterhaltung oder Transport zu erstellen. Die App verfolgt Ihre Ausgaben in Echtzeit und benachrichtigt Sie, wenn Sie Ihr Budget überschreiten. Zudem können Sie personalisierte Finanzberichte erstellen, um Ihre finanziellen Ziele besser zu überwachen.
05Gibt es Kosten für die Nutzung von Outbank?
Outbank bietet eine kostenlose Version mit grundlegenden Funktionen. Für erweiterte Funktionen wie detaillierte Berichte und zusätzliche Sicherheitsoptionen gibt es eine Premium-Version, die kostenpflichtig ist. Die genauen Kosten und Funktionen der Premium-Version können in der App oder auf der Website eingesehen werden.
